Domain verhinderer.de kaufen?
Wir ziehen mit dem Projekt
verhinderer.de um.
Sind Sie am Kauf der Domain
verhinderer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verhinderer.de kaufen?
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Geldwerter
Top-Angebote
Produkte zum Begriff Geldwerter:
-
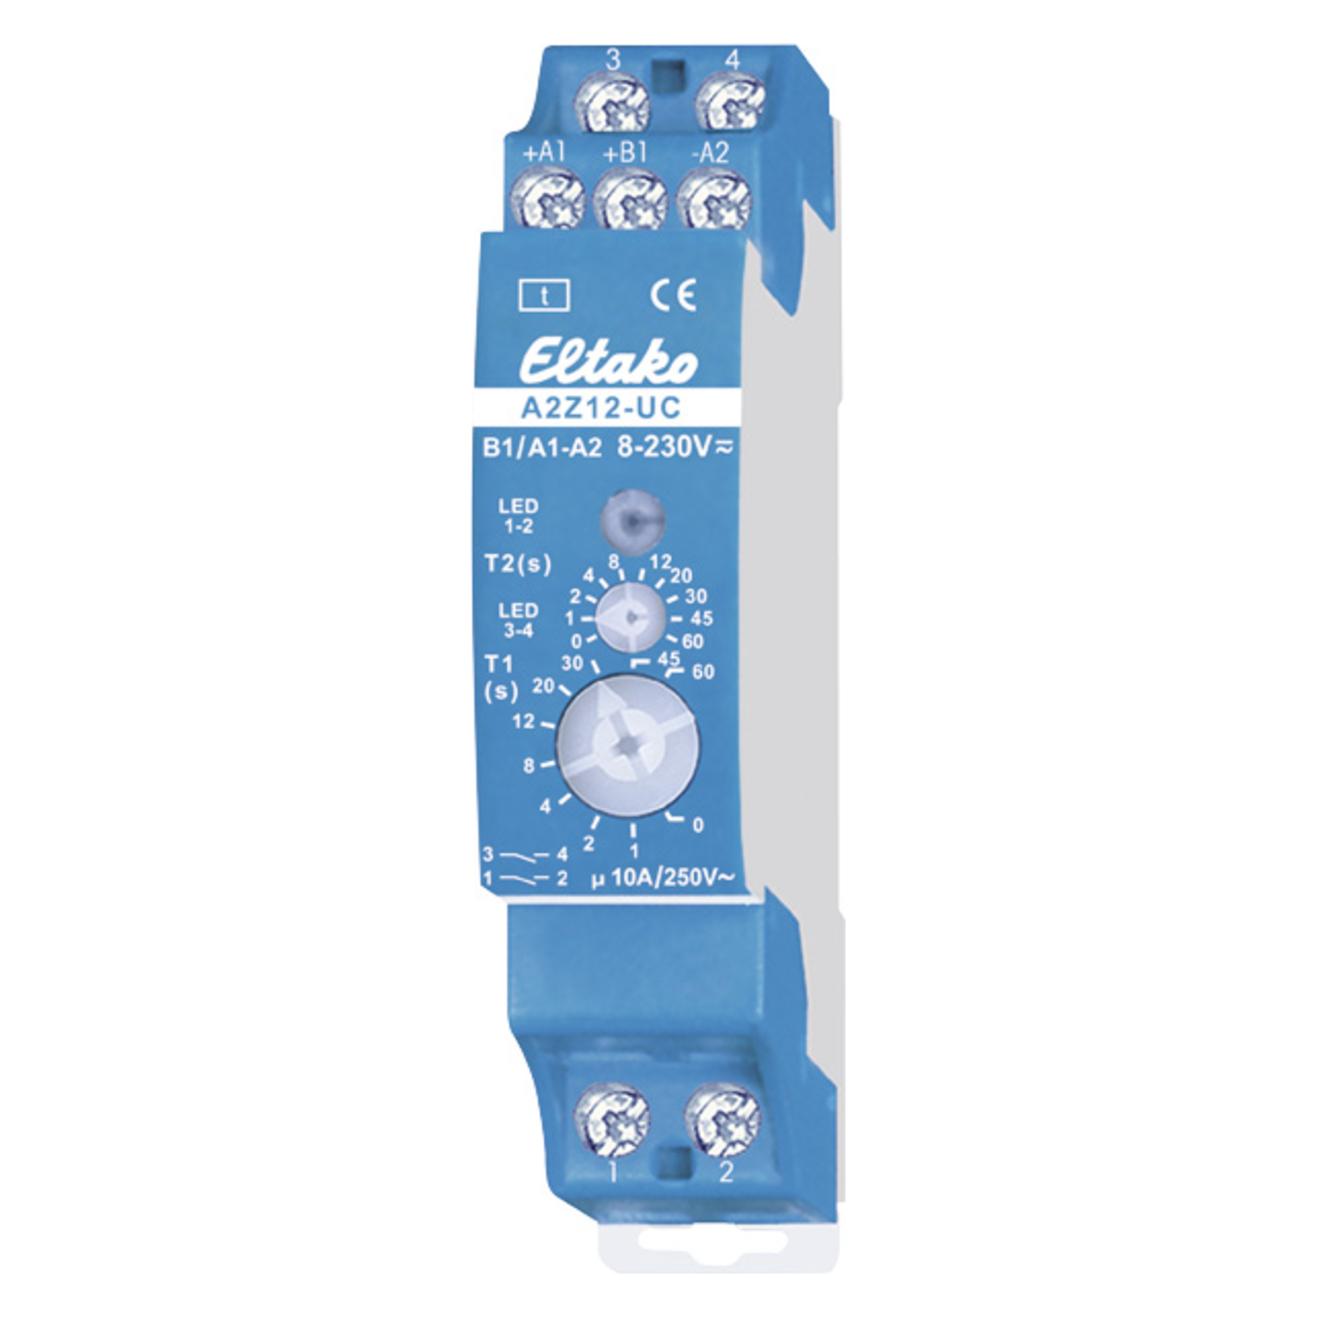
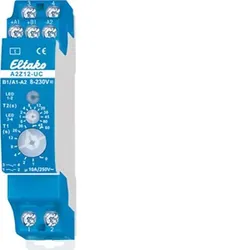
Eltako 2-Stufen-Verzögerer A2Z12-UCAusführung des elektrischen Anschlusses=SchraubanschlussZeitbereich=0,1..14400 sBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei DC=12 VAnzahl der Ausgänge, unverzögert, Schließer=2Werkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=KupferWerkstoff der Kontaktbeschichtung=sonstigeBetriebsspannung bei AC 50 Hz=230 VBetriebsspannung bei DC=8 VSpannungsart der Betriebsspannung=ACNennstrom=10 AMax. Einschaltstrom=10 ABreite=18 mmHöhe=66 mmTiefe=58 mm53,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
-
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **

Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Geldwerter:
-
ACRYSTAL Retarder VerzögererProduktinformationen "ACRYSTAL Retarder Verzögerer" ACRYSTAL® Verzögerer Verzögerungsmittel für Zweikomponenten-Acrylharzsysteme, flüssig, transparent farblos, geruchlos, giftfrei, Mischverhältnis (Gewichtsanteile): 0,2-1 % auf die jeweilige Acrylharz Mischung (bei 20° C), maximal 2 % der Gesamtmenge. Der Acrystal Verzögerer wird verwendet, um die Verarbeitungszeit der Acrystalmischung zu verlängern. Der Retarder verlängert nicht nur die Abbindezeit, sondern auch die Aushärtungszeit nach dem Entformen. Ein Übermaß an Verzögerungsmittel kann die Verarbeitungszeit bis zu mehreren Stunden verlängern oder sogar das Abbinden komplett verhindern und auch die mechanischen Eigenschaften des Endprodukts verändern. Bitte beachten: Der Verzögerer wird immer der Flüssigkeit Acrystal Prima zugegeben. Die angegebene Menge von max. 2 % bezieht sich aber auf die benötigte Gesamtmenge. Das Gemisch muss nicht sofort weiterverarbeitet werden. Acrystal Verzögerer wird bei der Herstellung von großen Laminaten empfohlen und ist unbedingt notwendig bei Verwendung einer Spritzpistole.19,90 €*Versand: 0,01 €Sichere Weiterleitung zum Anbieter
-
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
-
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
Ähnliche Suchbegriffe für Geldwerter
-
Eltako 2-Stufen-Verzögerer A2Z12-UCAusführung des elektrischen Anschlusses=SchraubanschlussZeitbereich=0,1..14400 sBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei DC=12 VAnzahl der Ausgänge, unverzögert, Schließer=2Werkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=KupferWerkstoff der Kontaktbeschichtung=sonstigeBetriebsspannung bei AC 50 Hz=230 VBetriebsspannung bei DC=8 VSpannungsart der Betriebsspannung=ACNennstrom=10 AMax. Einschaltstrom=10 ABreite=18 mmHöhe=66 mmTiefe=58 mm53,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hemmer, Karl-Edmund: GesellschaftsrechtGesellschaftsrecht , Das Gesellschaftsrecht lässt sich mit allen materiell-rechtlichen Problemen kombinieren. Nicht zuletzt deshalb hat es eine hohe Examensrelevanz. Durch das MoPeG wurde das Personengesellschaftsrecht, insbesondere das Recht der GbR, grundlegend verändert. Dadurch eröffnen sich neue Themen für die Klausur (negative Publizität bzgl. Gesellschaftsregister, Missbrauch der Vertretungsmacht im Recht der GbR etc.). Auch klassische Themen wie das der fehlerhaften Gesellschaft, Zurechnungsprobleme etc. werden in dem Skript behandelt, so dass Sie für das Examen bestens gerüstet sind. Inhalt: Recht der Personengesellschaften - Einführung - Das Außenverhältnis - Das Innenverhältnis Recht der Körperschaften - Die Organisationsform der Körperschaft - Der rechtsfähige Verein - Die GmbH Kombinierte Gesellschaftsformen , Reflektoren > Beleuchtung , Auflage: 16. Auflage, Erscheinungsjahr: 20231209, Produktform: Kartoniert, Titel der Reihe: Skripten Zivilrecht##, Autoren: Hemmer, Karl-Edmund~Wüst, Achim~D'Alquen, Clemens, Edition: REV, Auflage: 24016, Auflage/Ausgabe: 16. Auflage, Keyword: Hemmer; Jura; Recht, Fachschema: Gesellschaftsrecht~Jura~Recht / Jura~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Seitenanzahl: VII, Seitenanzahl: 213, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hemmer-Wuest, Verlag: Hemmer-Wuest, Verlag: Hemmer-Wst Verlagsgesellschaft mbH, Länge: 297, Breite: 208, Höhe: 11, Gewicht: 611, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hemmer, Karl-Edmund: RückgriffsansprücheRückgriffsansprüche , Der Regress ist examenstypisch. Dreiecksbeziehungen sind nicht nur im wirklichen Leben problematisch, sondern auch im Recht. Der Band gibt unsere Erfahrungen mit den verschiedenen Examenskonstellationen wieder. Beispielhaft ist die Begleichung einer Schuld durch einen Dritten und der Regress beim Schuldner. In Betracht kommen häufig GoA, Gesamtschuld und Bereicherungsrecht. Inhalt: Legalzessionen Pflicht zur rechtsgeschäftlichen Abtretung Gesamtschuldnerausgleich nach § 426 BGB Rückgriff nach Geschäftsführung ohne Auftrag Rückgriffskondiktion Ausgleich unter Sicherungsgebern Rückgriff im Recht der Personengesellschaft , Reflektoren > Beleuchtung , Auflage: 9. Auflage, Erscheinungsjahr: 20250317, Titel der Reihe: Skripten Zivilrecht##, Autoren: Hemmer, Karl-Edmund~Sorge, Hans-Ulrich~Wüst, Achim, Edition: REV, Auflage: 25009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 156, Keyword: Hemmer; Jura; Recht, Fachschema: Anspruch (juristisch) - Ersatzanspruch~Jura~Recht / Jura~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 290, Breite: 209, Höhe: 10, Gewicht: 462, Produktform: Kartoniert,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
-
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
-
Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
-
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.