Domain verhinderer.de kaufen?
Wir ziehen mit dem Projekt
verhinderer.de um.
Sind Sie am Kauf der Domain
verhinderer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verhinderer.de kaufen?
Warum werden Sachanlagen abgeschrieben?
Sachanlagen werden abgeschrieben, um den Wertverlust dieser Vermögensgegenstände über ihre Nutzungsdauer hinweg angemessen zu berücksichtigen. Durch die Abschreibung wird der tatsächliche Wertverlust der Sachanlagen im Jahresabschluss dokumentiert. Dies trägt dazu bei, dass das Unternehmen einen realistischen Überblick über den Wert seiner Vermögensgegenstände behält. Zudem ermöglicht die Abschreibung eine gleichmäßige Verteilung der Anschaffungskosten auf die Nutzungsdauer, was zu einer genaueren Darstellung der finanziellen Situation des Unternehmens führt. Abschreibungen dienen somit auch der Transparenz und Nachvollziehbarkeit der Buchführung. **
Was sind Sachanlagen Beispiele?
Was sind Sachanlagen Beispiele? Sachanlagen sind physische Vermögenswerte, die langfristig im Unternehmen genutzt werden, wie Gebäude, Maschinen, Fahrzeuge und Büroeinrichtungen. Diese Anlagen dienen der Produktion von Waren oder der Erbringung von Dienstleistungen. Beispiele für Sachanlagen sind Fabrikgebäude, Produktionsanlagen, Computer und Fahrzeuge. Sie werden in der Bilanz eines Unternehmens als langfristige Vermögenswerte ausgewiesen und über mehrere Jahre abgeschrieben. **
Ähnliche Suchbegriffe für Sachanlagen
Top-Angebote
Produkte zum Begriff Sachanlagen:
-
2,5 kg - hth® NEUTRALISATOR2,5 kg - hth® NEUTRALISATOR Neutralisiert Chlor- oder Bromüberschuss im Schwimmbadwasser. Eigenschaften: Schnell und rückstandsfrei lösliche Kristalle Sehr hohe Wirkstoffkonzentration Schnelle Wirkung Verwendbar für alle Filterarten Nicht schäumend bei empfohlenen Dosierungen Die Neutralisierung erfolgt nicht einheitlich - die benötigte Zeit ist abhängig von der Spezifikation der Filteranlage Dosierung: Chlorbehandlung: 70 g Neutralisator pro mg/l zu neutralisierendes Chlor pro 10 m3 Brombehandlung: 30 g Neutralisator pro mg/l zu neutralisierendes Brom pro 10 m3 Anwendungsempfehlung: Stellen Sie sicher, dass die Filteranlage eingeschaltet ist. Das Produkt so nah wie möglich am Wasser verteilen, wenn vorhanden gegenüber den Einlaufdüsen (auf die Windrichtung achten, um zu vermeiden, dass das Produkt in die Augen gelangt). Chlorbehandlung: 7 g Produkt für mg/l an freiem/verfügbarem zu neutralisierenden Chlor (DPD1) und für m3 verwenden, was der folgenden Berechnung entspricht: (Gehalt an zu neutralisierendem Chlor in mg/l) x (Volumen des Beckens in m3) x 7 = Produktmenge in gr. Brombehandlung: 3 g Produkt für mg/l zu neutralisierendes Brom (DPD4) und für m3 verwenden, was der folgenden Berechnung entspricht: (Gehalt an zu neutralisierendem Brom in mg/l) x (Volumen des Beckens in m3) x 3 = Produktmenge in gr. Wenn das behandelte Wasser entleert wird, muss die Neutralisierung vollständig sein. Sicherheitshinweise: NICHT MIT EINEM ANDEREN PRODUKT MISCHEN. NIEMALS VOR DEM GEBRAUCH AUFLÖSEN. Produkt in einem trockenen und gut belüfteten Raum lagern, bei einer max. Durchschnittstemperatur von nicht mehr als 35°C Das Produkt niemals in Anwesenheit von Badenden auf die Wasseroberfläche geben Niemals Wasser auf das Produkt gießen; es kann bei Kontakt mit zu geringen Wassermengen heftig reagieren Falls ein Messbecher beiliegt, darf dieser ausschliesslich für dieses Produkt verwendet werden und er sollte im trockenen Zustand wieder in den Behälter gelegt werden P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen.38,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
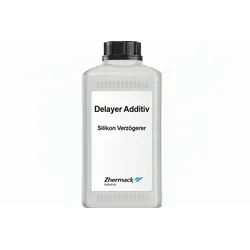
Zhermack Delayer Additiv Silikon Kautschuk Verzögerer 250mlZhermack Delayer Additiv Silikon Kautschuk Verzögerer 250ml Produktinformationen "Zhermack Delayer Additiv Silikon Verzögerer 250ml" Zhermack Silikon Kautschuk Additiv Verzögerer Delayer 250gInhalt: 250g Beschreibung: Spezielle chemische Flüssigkeit zur Verlängerung der Verarbeitungszeit bei Poly-Addition-Silikonen. Dosierung und Mischverhältnis: Dosierung: Von 0,1% bis maximal 0,3% vom Gewicht. Der Delayer muss der Basiskomponente hinzugefügt werden. Je 0,1% verlängert sich die Arbeitszeit um 10 Minuten (0,3% sind 30 Minuten mehr Arbeitszeit). Es ist wichtig, diesen Prozentsatz (0,3%) nicht zu überschreiten, da das Produkt dann nicht mehr vulkanisiert. Den gewünschten Prozentsatz von dem Delayer in die Basis-Komponente geben. Mischen Sie die beiden Elemente für ungefähr 60 Sekunden. Dann mischen Sie Basis und Katalysator miteinander im Verhältnis 1:1. Wichtiger Hinweis: Die Oberflächen, mit denen das Material in Berührung kommt, müssen vollkommen sauber, fettfrei und trocken sein. Haltbarkeit: Bei korrekter Lagerung, bei einer Temperatur von 5 – 27 Grad Celsius ist der Delayer mindestens 12 Monate haltbar.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Abschreibungen auf Sachanlagen?
Abschreibungen auf Sachanlagen werden vorgenommen, um den Wertverlust dieser Vermögenswerte über ihre Nutzungsdauer hinweg zu erfassen. Durch die Abschreibungen wird der tatsächliche Wertverlust der Sachanlagen im Unternehmen transparent gemacht und die Bilanzierung der Vermögenswerte korrekt dargestellt. Zudem dienen Abschreibungen dazu, die Anschaffungskosten der Sachanlagen auf die entsprechenden Geschäftsjahre zu verteilen und somit die Gewinnsituation des Unternehmens realistisch abzubilden. Abschreibungen tragen somit zur Ermittlung des tatsächlichen Unternehmensgewinns bei und ermöglichen eine bessere Planung und Steuerung der Unternehmensfinanzen. **
-
Was bedeutet Abschreibungen auf Sachanlagen?
Was bedeutet Abschreibungen auf Sachanlagen? Abschreibungen auf Sachanlagen sind die jährlichen Wertminderungen von Vermögenswerten wie Gebäuden, Maschinen oder Fahrzeugen. Diese Abschreibungen werden vorgenommen, um den Wertverlust dieser Anlagen über ihre Nutzungsdauer hinweg zu berücksichtigen. Sie dienen dazu, die tatsächlichen Kosten der Nutzung von Sachanlagen im Unternehmen korrekt zu erfassen und die Bilanzwerte entsprechend anzupassen. Abschreibungen auf Sachanlagen sind somit ein wichtiger Bestandteil der Buchhaltung und tragen dazu bei, die finanzielle Gesundheit eines Unternehmens transparent darzustellen. **
-
Was gehört zu den Sachanlagen?
Was gehört zu den Sachanlagen? Sachanlagen sind langfristige Vermögenswerte, die für den betrieblichen Gebrauch bestimmt sind und länger als ein Jahr genutzt werden. Dazu gehören beispielsweise Gebäude, Maschinen, Fahrzeuge, Möbel und Anlagen. Diese Vermögenswerte werden in der Bilanz eines Unternehmens ausgewiesen und über ihre Nutzungsdauer abgeschrieben. Sachanlagen sind ein wichtiger Bestandteil des Anlagevermögens und dienen der langfristigen Wertschöpfung eines Unternehmens. **
-
Was gehört alles zu den Sachanlagen?
Zu den Sachanlagen gehören alle materiellen Vermögensgegenstände eines Unternehmens, die langfristig genutzt werden und nicht für den Verkauf bestimmt sind. Dazu zählen beispielsweise Gebäude, Maschinen, Fahrzeuge, Möbel und Computer. Auch Grundstücke, Betriebs- und Geschäftsausstattung sowie Investitionen in immaterielle Vermögenswerte wie Patente und Lizenzen zählen zu den Sachanlagen. Diese Vermögensgegenstände werden in der Bilanz eines Unternehmens ausgewiesen und über ihre Nutzungsdauer abgeschrieben. **
Was sind Sachanlagen in der Bilanz?
Was sind Sachanlagen in der Bilanz? Sachanlagen sind langfristige Vermögenswerte, die für die Geschäftstätigkeit eines Unternehmens genutzt werden, wie beispielsweise Gebäude, Maschinen, Fahrzeuge und Ausrüstungen. Sie werden in der Bilanz unter dem Anlagevermögen ausgewiesen und über mehrere Jahre abgeschrieben. Sachanlagen sind im Gegensatz zu immateriellen Vermögenswerten wie Marken oder Patente physische Vermögenswerte, die einen materiellen Wert haben. Sie dienen dazu, die Produktions- oder Dienstleistungskapazitäten des Unternehmens zu unterstützen und langfristige Investitionen zu repräsentieren. **
Warum müssen Unternehmen bei ihren Sachanlagen Abschreibungen durchführen?
Unternehmen müssen bei ihren Sachanlagen Abschreibungen durchführen, um den Wertverlust dieser Vermögenswerte über ihre Nutzungsdauer hinweg angemessen zu erfassen. Durch Abschreibungen können Unternehmen sicherstellen, dass ihre Bilanzpositionen korrekt bewertet sind und dass die Gewinne realistisch dargestellt werden. Zudem helfen Abschreibungen dabei, die tatsächlichen Kosten der Nutzung von Sachanlagen über ihre Lebensdauer zu verteilen und somit die finanzielle Leistungsfähigkeit des Unternehmens zu verbessern. Abschreibungen sind auch wichtig, um die steuerliche Belastung des Unternehmens zu reduzieren, da sie als Aufwand in der Gewinn- und Verlustrechnung geltend gemacht werden können. Insgesamt dienen Abschreibungen also der transparenten und nachhaltigen Bewertung von Sachanlagen im Unternehmen. **
Top-Angebote
Produkte zum Begriff Sachanlagen:
-
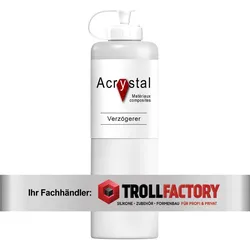
ACRYSTAL Retarder VerzögererProduktinformationen "ACRYSTAL Retarder Verzögerer" ACRYSTAL® Verzögerer Verzögerungsmittel für Zweikomponenten-Acrylharzsysteme, flüssig, transparent farblos, geruchlos, giftfrei, Mischverhältnis (Gewichtsanteile): 0,2-1 % auf die jeweilige Acrylharz Mischung (bei 20° C), maximal 2 % der Gesamtmenge. Der Acrystal Verzögerer wird verwendet, um die Verarbeitungszeit der Acrystalmischung zu verlängern. Der Retarder verlängert nicht nur die Abbindezeit, sondern auch die Aushärtungszeit nach dem Entformen. Ein Übermaß an Verzögerungsmittel kann die Verarbeitungszeit bis zu mehreren Stunden verlängern oder sogar das Abbinden komplett verhindern und auch die mechanischen Eigenschaften des Endprodukts verändern. Bitte beachten: Der Verzögerer wird immer der Flüssigkeit Acrystal Prima zugegeben. Die angegebene Menge von max. 2 % bezieht sich aber auf die benötigte Gesamtmenge. Das Gemisch muss nicht sofort weiterverarbeitet werden. Acrystal Verzögerer wird bei der Herstellung von großen Laminaten empfohlen und ist unbedingt notwendig bei Verwendung einer Spritzpistole.39,90 €*Versand: 0,01 €Sichere Weiterleitung zum Anbieter
-
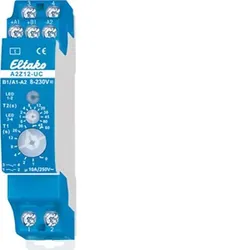
Eltako 2-Stufen-Verzögerer A2Z12-UCAusführung des elektrischen Anschlusses=SchraubanschlussZeitbereich=0,1..14400 sBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei DC=12 VAnzahl der Ausgänge, unverzögert, Schließer=2Werkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=KupferWerkstoff der Kontaktbeschichtung=sonstigeBetriebsspannung bei AC 50 Hz=230 VBetriebsspannung bei DC=8 VSpannungsart der Betriebsspannung=ACNennstrom=10 AMax. Einschaltstrom=10 ABreite=18 mmHöhe=66 mmTiefe=58 mm53,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
2,5 kg - hth® NEUTRALISATOR2,5 kg - hth® NEUTRALISATOR Neutralisiert Chlor- oder Bromüberschuss im Schwimmbadwasser. Eigenschaften: Schnell und rückstandsfrei lösliche Kristalle Sehr hohe Wirkstoffkonzentration Schnelle Wirkung Verwendbar für alle Filterarten Nicht schäumend bei empfohlenen Dosierungen Die Neutralisierung erfolgt nicht einheitlich - die benötigte Zeit ist abhängig von der Spezifikation der Filteranlage Dosierung: Chlorbehandlung: 70 g Neutralisator pro mg/l zu neutralisierendes Chlor pro 10 m3 Brombehandlung: 30 g Neutralisator pro mg/l zu neutralisierendes Brom pro 10 m3 Anwendungsempfehlung: Stellen Sie sicher, dass die Filteranlage eingeschaltet ist. Das Produkt so nah wie möglich am Wasser verteilen, wenn vorhanden gegenüber den Einlaufdüsen (auf die Windrichtung achten, um zu vermeiden, dass das Produkt in die Augen gelangt). Chlorbehandlung: 7 g Produkt für mg/l an freiem/verfügbarem zu neutralisierenden Chlor (DPD1) und für m3 verwenden, was der folgenden Berechnung entspricht: (Gehalt an zu neutralisierendem Chlor in mg/l) x (Volumen des Beckens in m3) x 7 = Produktmenge in gr. Brombehandlung: 3 g Produkt für mg/l zu neutralisierendes Brom (DPD4) und für m3 verwenden, was der folgenden Berechnung entspricht: (Gehalt an zu neutralisierendem Brom in mg/l) x (Volumen des Beckens in m3) x 3 = Produktmenge in gr. Wenn das behandelte Wasser entleert wird, muss die Neutralisierung vollständig sein. Sicherheitshinweise: NICHT MIT EINEM ANDEREN PRODUKT MISCHEN. NIEMALS VOR DEM GEBRAUCH AUFLÖSEN. Produkt in einem trockenen und gut belüfteten Raum lagern, bei einer max. Durchschnittstemperatur von nicht mehr als 35°C Das Produkt niemals in Anwesenheit von Badenden auf die Wasseroberfläche geben Niemals Wasser auf das Produkt gießen; es kann bei Kontakt mit zu geringen Wassermengen heftig reagieren Falls ein Messbecher beiliegt, darf dieser ausschliesslich für dieses Produkt verwendet werden und er sollte im trockenen Zustand wieder in den Behälter gelegt werden P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen.38,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zhermack Delayer Additiv Silikon Kautschuk Verzögerer 250mlZhermack Delayer Additiv Silikon Kautschuk Verzögerer 250ml Produktinformationen "Zhermack Delayer Additiv Silikon Verzögerer 250ml" Zhermack Silikon Kautschuk Additiv Verzögerer Delayer 250gInhalt: 250g Beschreibung: Spezielle chemische Flüssigkeit zur Verlängerung der Verarbeitungszeit bei Poly-Addition-Silikonen. Dosierung und Mischverhältnis: Dosierung: Von 0,1% bis maximal 0,3% vom Gewicht. Der Delayer muss der Basiskomponente hinzugefügt werden. Je 0,1% verlängert sich die Arbeitszeit um 10 Minuten (0,3% sind 30 Minuten mehr Arbeitszeit). Es ist wichtig, diesen Prozentsatz (0,3%) nicht zu überschreiten, da das Produkt dann nicht mehr vulkanisiert. Den gewünschten Prozentsatz von dem Delayer in die Basis-Komponente geben. Mischen Sie die beiden Elemente für ungefähr 60 Sekunden. Dann mischen Sie Basis und Katalysator miteinander im Verhältnis 1:1. Wichtiger Hinweis: Die Oberflächen, mit denen das Material in Berührung kommt, müssen vollkommen sauber, fettfrei und trocken sein. Haltbarkeit: Bei korrekter Lagerung, bei einer Temperatur von 5 – 27 Grad Celsius ist der Delayer mindestens 12 Monate haltbar.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum werden Sachanlagen abgeschrieben?
Sachanlagen werden abgeschrieben, um den Wertverlust dieser Vermögensgegenstände über ihre Nutzungsdauer hinweg angemessen zu berücksichtigen. Durch die Abschreibung wird der tatsächliche Wertverlust der Sachanlagen im Jahresabschluss dokumentiert. Dies trägt dazu bei, dass das Unternehmen einen realistischen Überblick über den Wert seiner Vermögensgegenstände behält. Zudem ermöglicht die Abschreibung eine gleichmäßige Verteilung der Anschaffungskosten auf die Nutzungsdauer, was zu einer genaueren Darstellung der finanziellen Situation des Unternehmens führt. Abschreibungen dienen somit auch der Transparenz und Nachvollziehbarkeit der Buchführung. **
-
Was sind Sachanlagen Beispiele?
Was sind Sachanlagen Beispiele? Sachanlagen sind physische Vermögenswerte, die langfristig im Unternehmen genutzt werden, wie Gebäude, Maschinen, Fahrzeuge und Büroeinrichtungen. Diese Anlagen dienen der Produktion von Waren oder der Erbringung von Dienstleistungen. Beispiele für Sachanlagen sind Fabrikgebäude, Produktionsanlagen, Computer und Fahrzeuge. Sie werden in der Bilanz eines Unternehmens als langfristige Vermögenswerte ausgewiesen und über mehrere Jahre abgeschrieben. **
-
Warum Abschreibungen auf Sachanlagen?
Abschreibungen auf Sachanlagen werden vorgenommen, um den Wertverlust dieser Vermögenswerte über ihre Nutzungsdauer hinweg zu erfassen. Durch die Abschreibungen wird der tatsächliche Wertverlust der Sachanlagen im Unternehmen transparent gemacht und die Bilanzierung der Vermögenswerte korrekt dargestellt. Zudem dienen Abschreibungen dazu, die Anschaffungskosten der Sachanlagen auf die entsprechenden Geschäftsjahre zu verteilen und somit die Gewinnsituation des Unternehmens realistisch abzubilden. Abschreibungen tragen somit zur Ermittlung des tatsächlichen Unternehmensgewinns bei und ermöglichen eine bessere Planung und Steuerung der Unternehmensfinanzen. **
-
Was bedeutet Abschreibungen auf Sachanlagen?
Was bedeutet Abschreibungen auf Sachanlagen? Abschreibungen auf Sachanlagen sind die jährlichen Wertminderungen von Vermögenswerten wie Gebäuden, Maschinen oder Fahrzeugen. Diese Abschreibungen werden vorgenommen, um den Wertverlust dieser Anlagen über ihre Nutzungsdauer hinweg zu berücksichtigen. Sie dienen dazu, die tatsächlichen Kosten der Nutzung von Sachanlagen im Unternehmen korrekt zu erfassen und die Bilanzwerte entsprechend anzupassen. Abschreibungen auf Sachanlagen sind somit ein wichtiger Bestandteil der Buchhaltung und tragen dazu bei, die finanzielle Gesundheit eines Unternehmens transparent darzustellen. **
Ähnliche Suchbegriffe für Sachanlagen
-
Hemmer, Karl-Edmund: GesellschaftsrechtGesellschaftsrecht , Das Gesellschaftsrecht lässt sich mit allen materiell-rechtlichen Problemen kombinieren. Nicht zuletzt deshalb hat es eine hohe Examensrelevanz. Durch das MoPeG wurde das Personengesellschaftsrecht, insbesondere das Recht der GbR, grundlegend verändert. Dadurch eröffnen sich neue Themen für die Klausur (negative Publizität bzgl. Gesellschaftsregister, Missbrauch der Vertretungsmacht im Recht der GbR etc.). Auch klassische Themen wie das der fehlerhaften Gesellschaft, Zurechnungsprobleme etc. werden in dem Skript behandelt, so dass Sie für das Examen bestens gerüstet sind. Inhalt: Recht der Personengesellschaften - Einführung - Das Außenverhältnis - Das Innenverhältnis Recht der Körperschaften - Die Organisationsform der Körperschaft - Der rechtsfähige Verein - Die GmbH Kombinierte Gesellschaftsformen , Reflektoren > Beleuchtung , Auflage: 16. Auflage, Erscheinungsjahr: 20231209, Produktform: Kartoniert, Titel der Reihe: Skripten Zivilrecht##, Autoren: Hemmer, Karl-Edmund~Wüst, Achim~D'Alquen, Clemens, Edition: REV, Auflage: 24016, Auflage/Ausgabe: 16. Auflage, Keyword: Hemmer; Jura; Recht, Fachschema: Gesellschaftsrecht~Jura~Recht / Jura~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Seitenanzahl: VII, Seitenanzahl: 213, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hemmer-Wuest, Verlag: Hemmer-Wuest, Verlag: Hemmer-Wst Verlagsgesellschaft mbH, Länge: 297, Breite: 208, Höhe: 11, Gewicht: 611, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den Sachanlagen?
Was gehört zu den Sachanlagen? Sachanlagen sind langfristige Vermögenswerte, die für den betrieblichen Gebrauch bestimmt sind und länger als ein Jahr genutzt werden. Dazu gehören beispielsweise Gebäude, Maschinen, Fahrzeuge, Möbel und Anlagen. Diese Vermögenswerte werden in der Bilanz eines Unternehmens ausgewiesen und über ihre Nutzungsdauer abgeschrieben. Sachanlagen sind ein wichtiger Bestandteil des Anlagevermögens und dienen der langfristigen Wertschöpfung eines Unternehmens. **
-
Was gehört alles zu den Sachanlagen?
Zu den Sachanlagen gehören alle materiellen Vermögensgegenstände eines Unternehmens, die langfristig genutzt werden und nicht für den Verkauf bestimmt sind. Dazu zählen beispielsweise Gebäude, Maschinen, Fahrzeuge, Möbel und Computer. Auch Grundstücke, Betriebs- und Geschäftsausstattung sowie Investitionen in immaterielle Vermögenswerte wie Patente und Lizenzen zählen zu den Sachanlagen. Diese Vermögensgegenstände werden in der Bilanz eines Unternehmens ausgewiesen und über ihre Nutzungsdauer abgeschrieben. **
-
Was sind Sachanlagen in der Bilanz?
Was sind Sachanlagen in der Bilanz? Sachanlagen sind langfristige Vermögenswerte, die für die Geschäftstätigkeit eines Unternehmens genutzt werden, wie beispielsweise Gebäude, Maschinen, Fahrzeuge und Ausrüstungen. Sie werden in der Bilanz unter dem Anlagevermögen ausgewiesen und über mehrere Jahre abgeschrieben. Sachanlagen sind im Gegensatz zu immateriellen Vermögenswerten wie Marken oder Patente physische Vermögenswerte, die einen materiellen Wert haben. Sie dienen dazu, die Produktions- oder Dienstleistungskapazitäten des Unternehmens zu unterstützen und langfristige Investitionen zu repräsentieren. **
-
Warum müssen Unternehmen bei ihren Sachanlagen Abschreibungen durchführen?
Unternehmen müssen bei ihren Sachanlagen Abschreibungen durchführen, um den Wertverlust dieser Vermögenswerte über ihre Nutzungsdauer hinweg angemessen zu erfassen. Durch Abschreibungen können Unternehmen sicherstellen, dass ihre Bilanzpositionen korrekt bewertet sind und dass die Gewinne realistisch dargestellt werden. Zudem helfen Abschreibungen dabei, die tatsächlichen Kosten der Nutzung von Sachanlagen über ihre Lebensdauer zu verteilen und somit die finanzielle Leistungsfähigkeit des Unternehmens zu verbessern. Abschreibungen sind auch wichtig, um die steuerliche Belastung des Unternehmens zu reduzieren, da sie als Aufwand in der Gewinn- und Verlustrechnung geltend gemacht werden können. Insgesamt dienen Abschreibungen also der transparenten und nachhaltigen Bewertung von Sachanlagen im Unternehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.