Domain verhinderer.de kaufen?
Wir ziehen mit dem Projekt
verhinderer.de um.
Sind Sie am Kauf der Domain
verhinderer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verhinderer.de kaufen?
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
Ähnliche Suchbegriffe für Sonstigen
Top-Angebote
Produkte zum Begriff Sonstigen:
-
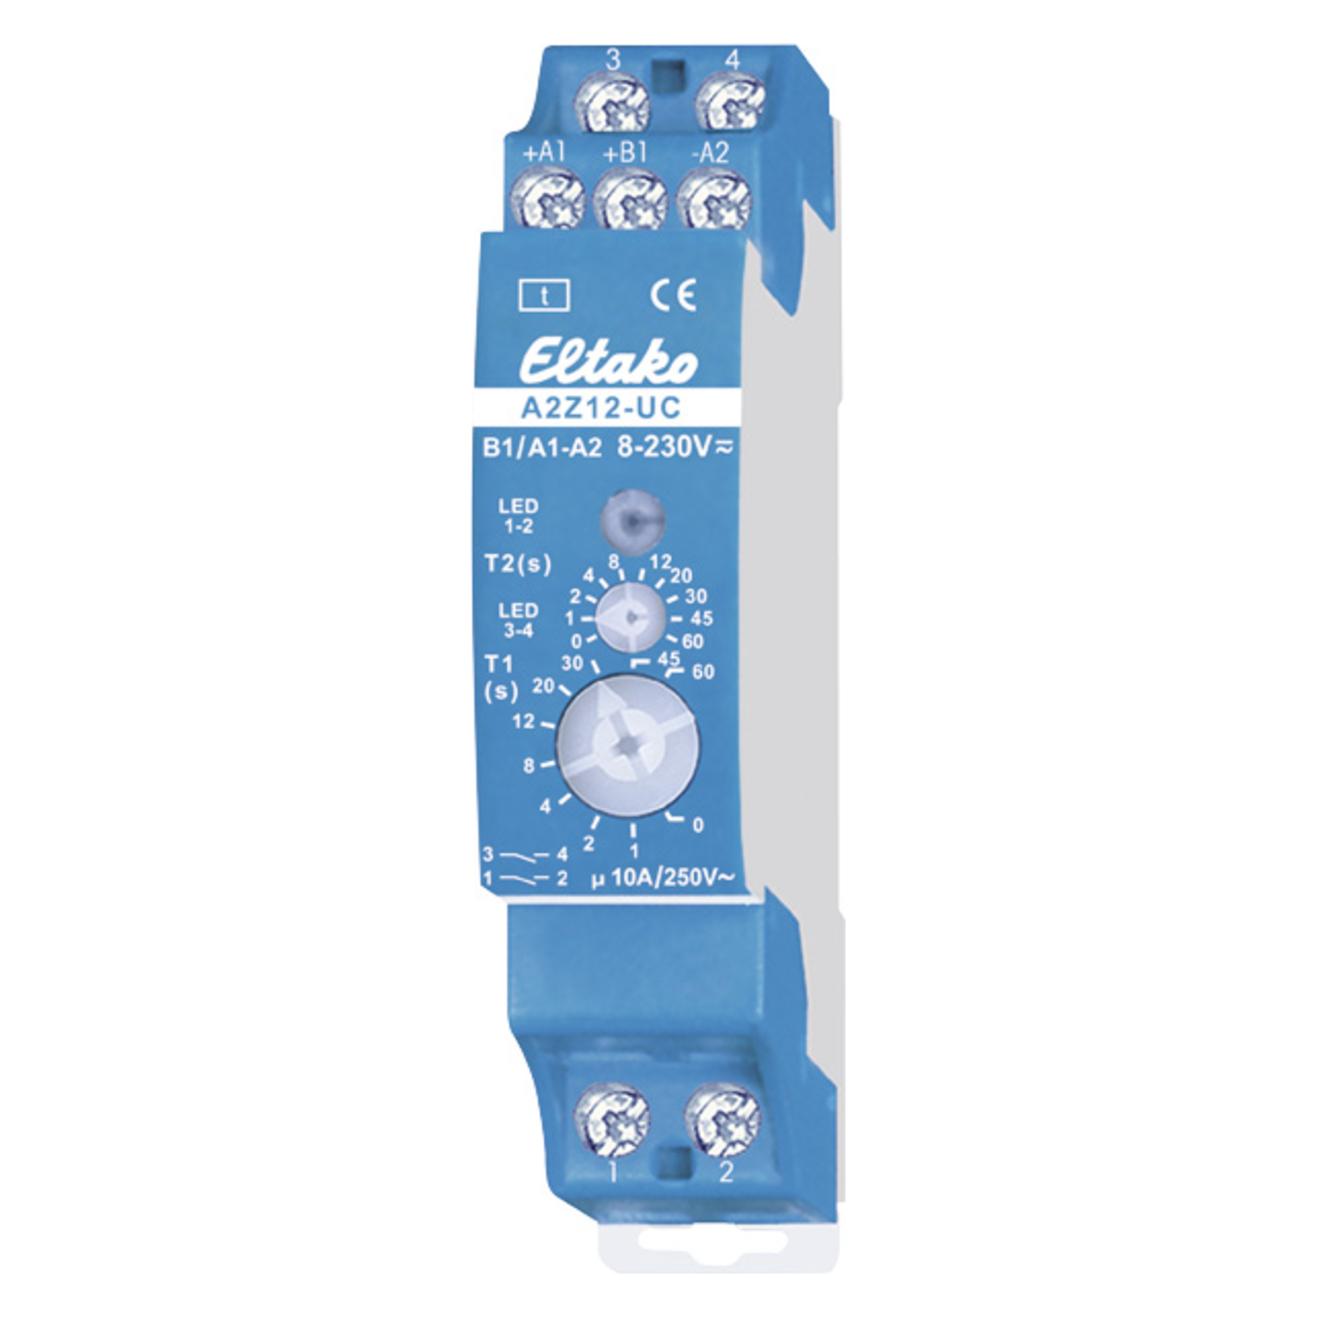
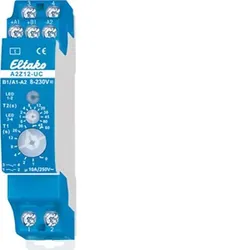
Eltako 2-Stufen-Verzögerer A2Z12-UCAusführung des elektrischen Anschlusses=SchraubanschlussZeitbereich=0,1..14400 sBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei DC=12 VAnzahl der Ausgänge, unverzögert, Schließer=2Werkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=KupferWerkstoff der Kontaktbeschichtung=sonstigeBetriebsspannung bei AC 50 Hz=230 VBetriebsspannung bei DC=8 VSpannungsart der Betriebsspannung=ACNennstrom=10 AMax. Einschaltstrom=10 ABreite=18 mmHöhe=66 mmTiefe=58 mm53,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
Top-Angebote
Produkte zum Begriff Sonstigen:
-
Dreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mmDreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mm Aufkleber mit sonstigen Informationen, Farbe: transparent, Material: selbstklebende Folie, permanent haftend, für den Inneneinsatz, wasser-, öl- und...6,32 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
ACRYSTAL Retarder VerzögererProduktinformationen "ACRYSTAL Retarder Verzögerer" ACRYSTAL® Verzögerer Verzögerungsmittel für Zweikomponenten-Acrylharzsysteme, flüssig, transparent farblos, geruchlos, giftfrei, Mischverhältnis (Gewichtsanteile): 0,2-1 % auf die jeweilige Acrylharz Mischung (bei 20° C), maximal 2 % der Gesamtmenge. Der Acrystal Verzögerer wird verwendet, um die Verarbeitungszeit der Acrystalmischung zu verlängern. Der Retarder verlängert nicht nur die Abbindezeit, sondern auch die Aushärtungszeit nach dem Entformen. Ein Übermaß an Verzögerungsmittel kann die Verarbeitungszeit bis zu mehreren Stunden verlängern oder sogar das Abbinden komplett verhindern und auch die mechanischen Eigenschaften des Endprodukts verändern. Bitte beachten: Der Verzögerer wird immer der Flüssigkeit Acrystal Prima zugegeben. Die angegebene Menge von max. 2 % bezieht sich aber auf die benötigte Gesamtmenge. Das Gemisch muss nicht sofort weiterverarbeitet werden. Acrystal Verzögerer wird bei der Herstellung von großen Laminaten empfohlen und ist unbedingt notwendig bei Verwendung einer Spritzpistole.19,90 €*Versand: 0,01 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
Ähnliche Suchbegriffe für Sonstigen
-
Eltako 2-Stufen-Verzögerer A2Z12-UCAusführung des elektrischen Anschlusses=SchraubanschlussZeitbereich=0,1..14400 sBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei DC=12 VAnzahl der Ausgänge, unverzögert, Schließer=2Werkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=KupferWerkstoff der Kontaktbeschichtung=sonstigeBetriebsspannung bei AC 50 Hz=230 VBetriebsspannung bei DC=8 VSpannungsart der Betriebsspannung=ACNennstrom=10 AMax. Einschaltstrom=10 ABreite=18 mmHöhe=66 mmTiefe=58 mm53,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zhermack Delayer Additiv Silikon Kautschuk Verzögerer 250mlZhermack Delayer Additiv Silikon Kautschuk Verzögerer 250ml Produktinformationen "Zhermack Delayer Additiv Silikon Verzögerer 250ml" Zhermack Silikon Kautschuk Additiv Verzögerer Delayer 250gInhalt: 250g Beschreibung: Spezielle chemische Flüssigkeit zur Verlängerung der Verarbeitungszeit bei Poly-Addition-Silikonen. Dosierung und Mischverhältnis: Dosierung: Von 0,1% bis maximal 0,3% vom Gewicht. Der Delayer muss der Basiskomponente hinzugefügt werden. Je 0,1% verlängert sich die Arbeitszeit um 10 Minuten (0,3% sind 30 Minuten mehr Arbeitszeit). Es ist wichtig, diesen Prozentsatz (0,3%) nicht zu überschreiten, da das Produkt dann nicht mehr vulkanisiert. Den gewünschten Prozentsatz von dem Delayer in die Basis-Komponente geben. Mischen Sie die beiden Elemente für ungefähr 60 Sekunden. Dann mischen Sie Basis und Katalysator miteinander im Verhältnis 1:1. Wichtiger Hinweis: Die Oberflächen, mit denen das Material in Berührung kommt, müssen vollkommen sauber, fettfrei und trocken sein. Haltbarkeit: Bei korrekter Lagerung, bei einer Temperatur von 5 – 27 Grad Celsius ist der Delayer mindestens 12 Monate haltbar.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hemmer, Karl-Edmund: GesellschaftsrechtGesellschaftsrecht , Das Gesellschaftsrecht lässt sich mit allen materiell-rechtlichen Problemen kombinieren. Nicht zuletzt deshalb hat es eine hohe Examensrelevanz. Durch das MoPeG wurde das Personengesellschaftsrecht, insbesondere das Recht der GbR, grundlegend verändert. Dadurch eröffnen sich neue Themen für die Klausur (negative Publizität bzgl. Gesellschaftsregister, Missbrauch der Vertretungsmacht im Recht der GbR etc.). Auch klassische Themen wie das der fehlerhaften Gesellschaft, Zurechnungsprobleme etc. werden in dem Skript behandelt, so dass Sie für das Examen bestens gerüstet sind. Inhalt: Recht der Personengesellschaften - Einführung - Das Außenverhältnis - Das Innenverhältnis Recht der Körperschaften - Die Organisationsform der Körperschaft - Der rechtsfähige Verein - Die GmbH Kombinierte Gesellschaftsformen , Reflektoren > Beleuchtung , Auflage: 16. Auflage, Erscheinungsjahr: 20231209, Produktform: Kartoniert, Titel der Reihe: Skripten Zivilrecht##, Autoren: Hemmer, Karl-Edmund~Wüst, Achim~D'Alquen, Clemens, Edition: REV, Auflage: 24016, Auflage/Ausgabe: 16. Auflage, Keyword: Hemmer; Jura; Recht, Fachschema: Gesellschaftsrecht~Jura~Recht / Jura~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Seitenanzahl: VII, Seitenanzahl: 213, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hemmer-Wuest, Verlag: Hemmer-Wuest, Verlag: Hemmer-Wst Verlagsgesellschaft mbH, Länge: 297, Breite: 208, Höhe: 11, Gewicht: 611, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
-
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.