Domain verhinderer.de kaufen?
Wir ziehen mit dem Projekt
verhinderer.de um.
Sind Sie am Kauf der Domain
verhinderer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verhinderer.de kaufen?
Sind Spenden Werbungskosten?
Sind Spenden Werbungskosten? Spenden können unter bestimmten Bedingungen als Werbungskosten geltend gemacht werden, wenn sie im Rahmen einer beruflichen Tätigkeit oder zur Förderung des eigenen Berufs getätigt werden. Dabei müssen die Spenden nachweisbar sein und in einem direkten Zusammenhang mit der Einkommenserzielung stehen. Es ist wichtig, dass die Spenden an gemeinnützige Organisationen oder steuerbegünstigte Zwecke gehen, um steuerlich absetzbar zu sein. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Spenden als Werbungskosten geltend gemacht werden können. **
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **

Ähnliche Suchbegriffe für Werbungskosten
Top-Angebote
Produkte zum Begriff Werbungskosten:
-
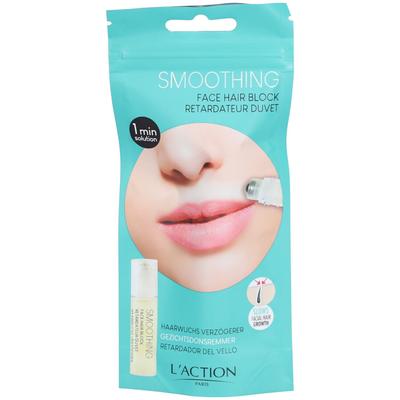
L'action Cosmetique Haarwuchs-Verzögerer 10 mlBlistex® Agave Rescue Lippenpflegestift 3,7 g Der Blistex Agave Rescue Lippenpflegestift versorgt trockene, spröde Lippen intensiv mit Feuchtigkeit – für bis zu 24 Stunden. Die reichhaltige Pflegeformel mit natürlichen Extrakten aus Agave, Pfirsich...13,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
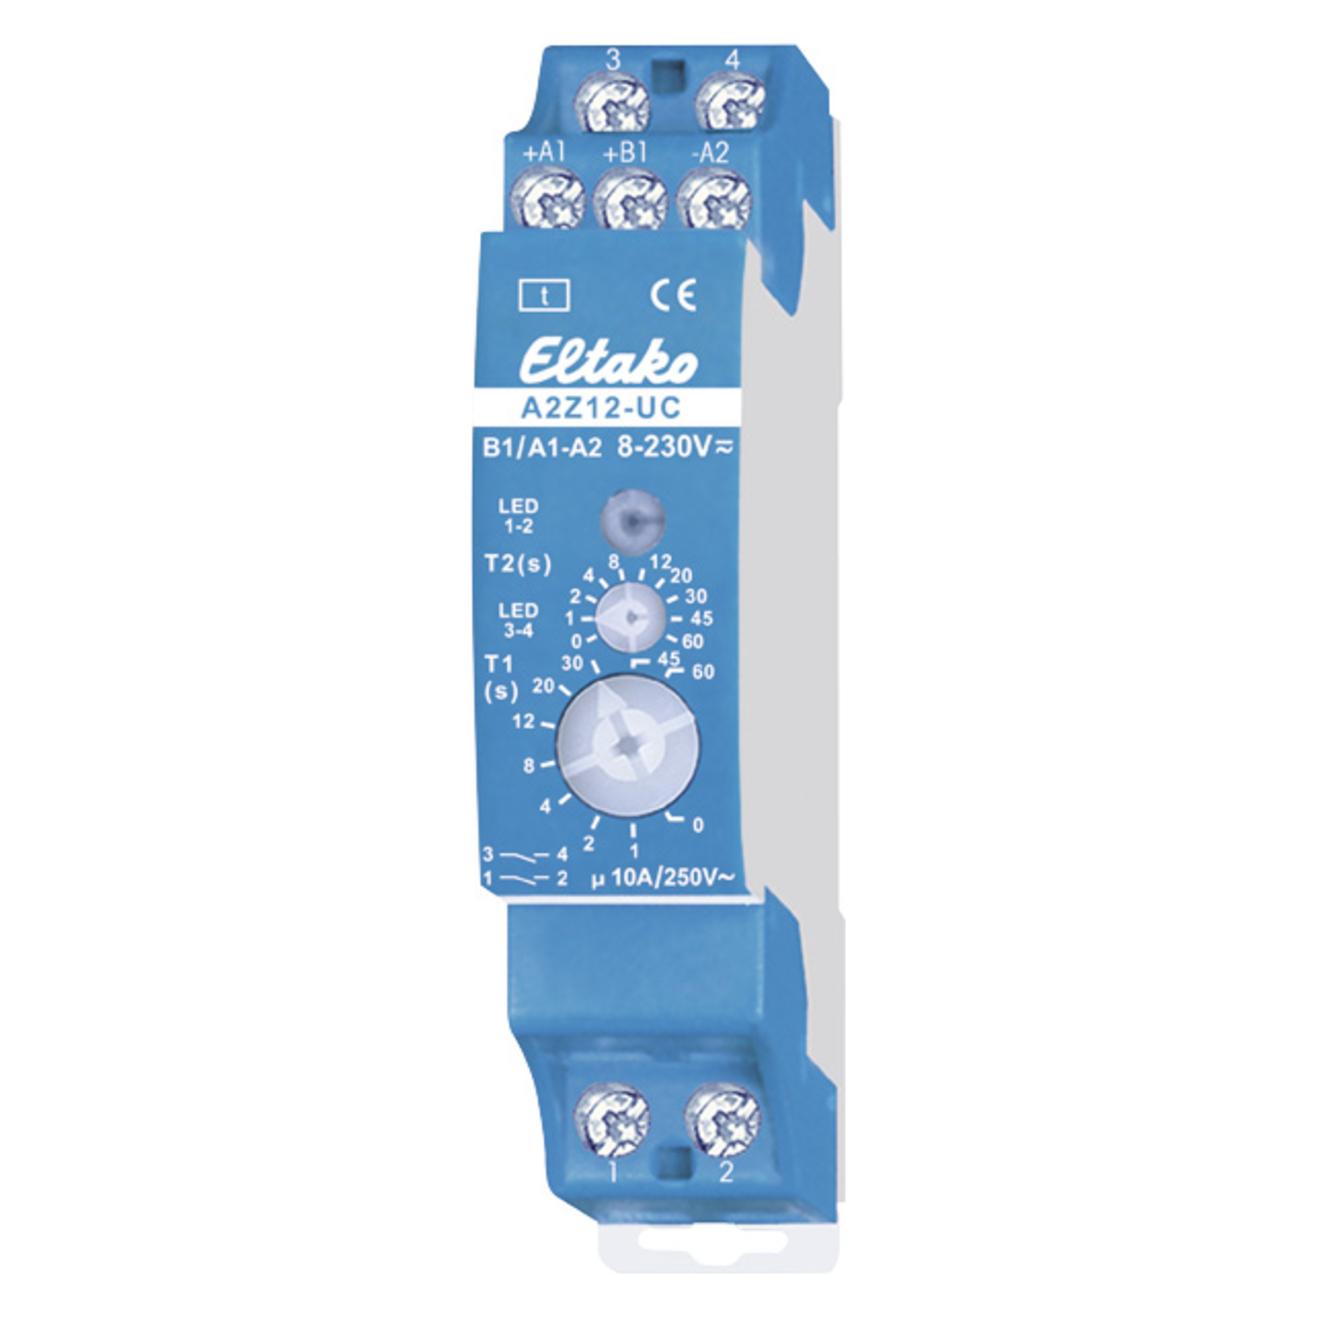
Eltako 2-Stufen-Verzögerer A2Z12-UCAusführung des elektrischen Anschlusses=SchraubanschlussZeitbereich=0,1..14400 sBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei DC=12 VAnzahl der Ausgänge, unverzögert, Schließer=2Werkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=KupferWerkstoff der Kontaktbeschichtung=sonstigeBetriebsspannung bei AC 50 Hz=230 VBetriebsspannung bei DC=8 VSpannungsart der Betriebsspannung=ACNennstrom=10 AMax. Einschaltstrom=10 ABreite=18 mmHöhe=66 mmTiefe=58 mm53,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
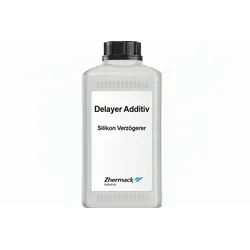
Zhermack Delayer Additiv Silikon Kautschuk Verzögerer 250mlZhermack Delayer Additiv Silikon Kautschuk Verzögerer 250ml Produktinformationen "Zhermack Delayer Additiv Silikon Verzögerer 250ml" Zhermack Silikon Kautschuk Additiv Verzögerer Delayer 250gInhalt: 250g Beschreibung: Spezielle chemische Flüssigkeit zur Verlängerung der Verarbeitungszeit bei Poly-Addition-Silikonen. Dosierung und Mischverhältnis: Dosierung: Von 0,1% bis maximal 0,3% vom Gewicht. Der Delayer muss der Basiskomponente hinzugefügt werden. Je 0,1% verlängert sich die Arbeitszeit um 10 Minuten (0,3% sind 30 Minuten mehr Arbeitszeit). Es ist wichtig, diesen Prozentsatz (0,3%) nicht zu überschreiten, da das Produkt dann nicht mehr vulkanisiert. Den gewünschten Prozentsatz von dem Delayer in die Basis-Komponente geben. Mischen Sie die beiden Elemente für ungefähr 60 Sekunden. Dann mischen Sie Basis und Katalysator miteinander im Verhältnis 1:1. Wichtiger Hinweis: Die Oberflächen, mit denen das Material in Berührung kommt, müssen vollkommen sauber, fettfrei und trocken sein. Haltbarkeit: Bei korrekter Lagerung, bei einer Temperatur von 5 – 27 Grad Celsius ist der Delayer mindestens 12 Monate haltbar.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Anwaltskosten Werbungskosten?
Sind Anwaltskosten Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Anwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, beispielsweise wenn sie beruflich veranlasst sind. Es ist jedoch wichtig zu beachten, dass nicht alle Anwaltskosten automatisch als Werbungskosten geltend gemacht werden können. Die genaue steuerliche Behandlung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck der Anwaltskosten und dem konkreten Fall. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Rechtsanwalt zu konsultieren, um die steuerliche Absetzbarkeit von Anwaltskosten zu klären. **
-
Sind Notarkosten Werbungskosten?
Sind Notarkosten Werbungskosten? Dies hängt davon ab, in welchem Zusammenhang die Notarkosten entstanden sind. Wenn die Notarkosten im Rahmen einer beruflichen Tätigkeit angefallen sind, können sie unter Umständen als Werbungskosten geltend gemacht werden. Dies ist beispielsweise der Fall, wenn ein Notarvertrag im Zusammenhang mit einer beruflichen Tätigkeit abgeschlossen wurde. Allerdings müssen die Notarkosten konkret und unmittelbar mit der Einkommenserzielung zusammenhängen, um als Werbungskosten anerkannt zu werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um die steuerliche Absetzbarkeit der Notarkosten zu klären. **
-
Welche Werbungskosten absetzbar?
Welche Werbungskosten sind absetzbar? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können und in einem angemessenen Verhältnis zu den erzielten Einkünften stehen. Zudem müssen die Aufwendungen im Rahmen der Einkommensteuererklärung angegeben werden, um sie steuermindernd geltend zu machen. Es lohnt sich daher, alle relevanten Belege sorgfältig aufzubewahren und sich gegebenenfalls von einem Steuerberater beraten zu lassen. **
-
Sind Rechtsanwaltskosten Werbungskosten?
Sind Rechtsanwaltskosten Werbungskosten? Rechtsanwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, wenn sie beruflich veranlasst sind. Das bedeutet, dass die Kosten im Zusammenhang mit der Ausübung des Berufs entstehen müssen. Beispielsweise können Rechtsanwaltskosten für die rechtliche Beratung in arbeitsrechtlichen Angelegenheiten oder bei der Durchsetzung von berufsbezogenen Ansprüchen als Werbungskosten geltend gemacht werden. Es ist jedoch wichtig zu beachten, dass die steuerliche Absetzbarkeit von Rechtsanwaltskosten von Fall zu Fall unterschiedlich sein kann und individuell geprüft werden sollte. Es empfiehlt sich daher, einen Steuerberater oder Fachanwalt für Steuerrecht zu konsultieren, um eine genaue Einschätzung zu erhalten. **

Wie werden Werbungskosten abgezogen?
Werbungskosten können in der Regel in der Einkommensteuererklärung geltend gemacht werden, um das zu versteuernde Einkommen zu mindern. Dazu müssen die Werbungskosten nachgewiesen werden, beispielsweise durch Quittungen oder Rechnungen. Die abzugsfähigen Werbungskosten können je nach Art der Tätigkeit unterschiedlich sein, zum Beispiel Fahrtkosten, Fortbildungskosten oder Arbeitsmittel. Es gibt einen Pauschbetrag für Werbungskosten, der automatisch berücksichtigt wird, aber auch die Möglichkeit, die tatsächlich angefallenen Kosten anzugeben. In der Steuererklärung werden die Werbungskosten dann vom Bruttoeinkommen abgezogen, um das zu versteuernde Einkommen zu ermitteln. **
Was bei Werbungskosten eintragen?
Bei Werbungskosten handelt es sich um Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Dazu zählen beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Bewerbungskosten. Um diese in der Steuererklärung geltend zu machen, müssen sie in entsprechenden Anlagen wie der Anlage N oder der Anlage EÜR eingetragen werden. Es ist wichtig, alle Belege und Nachweise für die Werbungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Zudem sollten die Werbungskosten sorgfältig dokumentiert und nachvollziehbar aufgeführt werden, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
Top-Angebote
Produkte zum Begriff Werbungskosten:
-
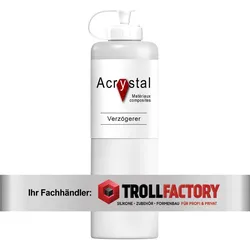
ACRYSTAL Retarder VerzögererProduktinformationen "ACRYSTAL Retarder Verzögerer" ACRYSTAL® Verzögerer Verzögerungsmittel für Zweikomponenten-Acrylharzsysteme, flüssig, transparent farblos, geruchlos, giftfrei, Mischverhältnis (Gewichtsanteile): 0,2-1 % auf die jeweilige Acrylharz Mischung (bei 20° C), maximal 2 % der Gesamtmenge. Der Acrystal Verzögerer wird verwendet, um die Verarbeitungszeit der Acrystalmischung zu verlängern. Der Retarder verlängert nicht nur die Abbindezeit, sondern auch die Aushärtungszeit nach dem Entformen. Ein Übermaß an Verzögerungsmittel kann die Verarbeitungszeit bis zu mehreren Stunden verlängern oder sogar das Abbinden komplett verhindern und auch die mechanischen Eigenschaften des Endprodukts verändern. Bitte beachten: Der Verzögerer wird immer der Flüssigkeit Acrystal Prima zugegeben. Die angegebene Menge von max. 2 % bezieht sich aber auf die benötigte Gesamtmenge. Das Gemisch muss nicht sofort weiterverarbeitet werden. Acrystal Verzögerer wird bei der Herstellung von großen Laminaten empfohlen und ist unbedingt notwendig bei Verwendung einer Spritzpistole.39,90 €*Versand: 0,01 €Sichere Weiterleitung zum Anbieter
-
L'action Cosmetique Haarwuchs-Verzögerer 10 mlBlistex® Agave Rescue Lippenpflegestift 3,7 g Der Blistex Agave Rescue Lippenpflegestift versorgt trockene, spröde Lippen intensiv mit Feuchtigkeit – für bis zu 24 Stunden. Die reichhaltige Pflegeformel mit natürlichen Extrakten aus Agave, Pfirsich...13,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Werbungskosten?
Sind Spenden Werbungskosten? Spenden können unter bestimmten Bedingungen als Werbungskosten geltend gemacht werden, wenn sie im Rahmen einer beruflichen Tätigkeit oder zur Förderung des eigenen Berufs getätigt werden. Dabei müssen die Spenden nachweisbar sein und in einem direkten Zusammenhang mit der Einkommenserzielung stehen. Es ist wichtig, dass die Spenden an gemeinnützige Organisationen oder steuerbegünstigte Zwecke gehen, um steuerlich absetzbar zu sein. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Spenden als Werbungskosten geltend gemacht werden können. **
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Sind Anwaltskosten Werbungskosten?
Sind Anwaltskosten Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Anwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, beispielsweise wenn sie beruflich veranlasst sind. Es ist jedoch wichtig zu beachten, dass nicht alle Anwaltskosten automatisch als Werbungskosten geltend gemacht werden können. Die genaue steuerliche Behandlung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck der Anwaltskosten und dem konkreten Fall. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Rechtsanwalt zu konsultieren, um die steuerliche Absetzbarkeit von Anwaltskosten zu klären. **
-
Sind Notarkosten Werbungskosten?
Sind Notarkosten Werbungskosten? Dies hängt davon ab, in welchem Zusammenhang die Notarkosten entstanden sind. Wenn die Notarkosten im Rahmen einer beruflichen Tätigkeit angefallen sind, können sie unter Umständen als Werbungskosten geltend gemacht werden. Dies ist beispielsweise der Fall, wenn ein Notarvertrag im Zusammenhang mit einer beruflichen Tätigkeit abgeschlossen wurde. Allerdings müssen die Notarkosten konkret und unmittelbar mit der Einkommenserzielung zusammenhängen, um als Werbungskosten anerkannt zu werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um die steuerliche Absetzbarkeit der Notarkosten zu klären. **
Ähnliche Suchbegriffe für Werbungskosten
-
Eltako 2-Stufen-Verzögerer A2Z12-UCAusführung des elektrischen Anschlusses=SchraubanschlussZeitbereich=0,1..14400 sBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei DC=12 VAnzahl der Ausgänge, unverzögert, Schließer=2Werkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=KupferWerkstoff der Kontaktbeschichtung=sonstigeBetriebsspannung bei AC 50 Hz=230 VBetriebsspannung bei DC=8 VSpannungsart der Betriebsspannung=ACNennstrom=10 AMax. Einschaltstrom=10 ABreite=18 mmHöhe=66 mmTiefe=58 mm53,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zhermack Delayer Additiv Silikon Kautschuk Verzögerer 250mlZhermack Delayer Additiv Silikon Kautschuk Verzögerer 250ml Produktinformationen "Zhermack Delayer Additiv Silikon Verzögerer 250ml" Zhermack Silikon Kautschuk Additiv Verzögerer Delayer 250gInhalt: 250g Beschreibung: Spezielle chemische Flüssigkeit zur Verlängerung der Verarbeitungszeit bei Poly-Addition-Silikonen. Dosierung und Mischverhältnis: Dosierung: Von 0,1% bis maximal 0,3% vom Gewicht. Der Delayer muss der Basiskomponente hinzugefügt werden. Je 0,1% verlängert sich die Arbeitszeit um 10 Minuten (0,3% sind 30 Minuten mehr Arbeitszeit). Es ist wichtig, diesen Prozentsatz (0,3%) nicht zu überschreiten, da das Produkt dann nicht mehr vulkanisiert. Den gewünschten Prozentsatz von dem Delayer in die Basis-Komponente geben. Mischen Sie die beiden Elemente für ungefähr 60 Sekunden. Dann mischen Sie Basis und Katalysator miteinander im Verhältnis 1:1. Wichtiger Hinweis: Die Oberflächen, mit denen das Material in Berührung kommt, müssen vollkommen sauber, fettfrei und trocken sein. Haltbarkeit: Bei korrekter Lagerung, bei einer Temperatur von 5 – 27 Grad Celsius ist der Delayer mindestens 12 Monate haltbar.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kälberer, Daniel R.: Werbungskosten von A bis ZWerbungskosten von A bis Z , ¿¿Werbungskosten fest im Griff: der umfassende Leitfaden für Steuerfachangestellte Dieses Buch bietet Steuerfachangestellten eine schnelle, fundierte und praxisnahe Übersicht über die komplexe Welt der Werbungskosten. Es erleichtert das Verständnis der zentralen Begrifflichkeit, erläutert den sachlichen Bereich des Arbeitslohns und bietet eine wertvolle Hilfestellung zur Abgrenzung der Erwerbs- von der Privatsphäre. Mit zahlreichen Beispielen zur Ermittlung der Einkünfte aus nichtselbstständiger Arbeit und einem übersichtlichen Abc der wichtigsten Werbungskosten ist dieses Buch ein unverzichtbares Nachschlagewerk für den Berufsalltag. Auf bedeutende Spezialbereiche wie das Influencer-Marketing wird ebenso eingegangen wie auf typische Werbungskostentatbestände (Pendlerpauschale, doppelte Haushaltsführung, Umzugskosten etc.). Die kompetente Beratung Ihrer Mandanten und eine sichere Gestaltung ihrer Steuererklärungen werden leicht wie nie.¿ Wissenschaftlich durchdrungen, praxisgerecht aufbereitet und topaktuell! Inhaltsverzeichnis: ¿1. Paradigmenwechsel im Steuerrecht 2. Einkünfte aus nichtselbständiger Arbeit im System der Einkommensteuer 3. Werbungskosten des Arbeitnehmers¿ 4. Abc der Werbungskosten - wichtige Werbungskosten im Überblick¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Kälberer, Daniel R.~Gölz-Kälberer, Beate, Auflage: 25001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Seitenzahl/Blattzahl: 200, Keyword: Einkünfte aus nichtselbständiger Arbeit; Einkommensteuer; Besteuerung; Einkunftsarten; Einkünfteermittlung; Sachbezüge; Lohnsteuer; Lohnsteuerpauschalen; Buchführung; Ermittlungsschema; Pauschbetrag, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lohnsteuer- oder Personalsteuerrecht~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 200 Blätter, Länge: 210, Breite: 148, Höhe: 11, Gewicht: 236, Produktform: Kartoniert,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hemmer, Karl-Edmund: GesellschaftsrechtGesellschaftsrecht , Das Gesellschaftsrecht lässt sich mit allen materiell-rechtlichen Problemen kombinieren. Nicht zuletzt deshalb hat es eine hohe Examensrelevanz. Durch das MoPeG wurde das Personengesellschaftsrecht, insbesondere das Recht der GbR, grundlegend verändert. Dadurch eröffnen sich neue Themen für die Klausur (negative Publizität bzgl. Gesellschaftsregister, Missbrauch der Vertretungsmacht im Recht der GbR etc.). Auch klassische Themen wie das der fehlerhaften Gesellschaft, Zurechnungsprobleme etc. werden in dem Skript behandelt, so dass Sie für das Examen bestens gerüstet sind. Inhalt: Recht der Personengesellschaften - Einführung - Das Außenverhältnis - Das Innenverhältnis Recht der Körperschaften - Die Organisationsform der Körperschaft - Der rechtsfähige Verein - Die GmbH Kombinierte Gesellschaftsformen , Reflektoren > Beleuchtung , Auflage: 16. Auflage, Erscheinungsjahr: 20231209, Produktform: Kartoniert, Titel der Reihe: Skripten Zivilrecht##, Autoren: Hemmer, Karl-Edmund~Wüst, Achim~D'Alquen, Clemens, Edition: REV, Auflage: 24016, Auflage/Ausgabe: 16. Auflage, Keyword: Hemmer; Jura; Recht, Fachschema: Gesellschaftsrecht~Jura~Recht / Jura~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Seitenanzahl: VII, Seitenanzahl: 213, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hemmer-Wuest, Verlag: Hemmer-Wuest, Verlag: Hemmer-Wst Verlagsgesellschaft mbH, Länge: 297, Breite: 208, Höhe: 11, Gewicht: 611, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Werbungskosten absetzbar?
Welche Werbungskosten sind absetzbar? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können und in einem angemessenen Verhältnis zu den erzielten Einkünften stehen. Zudem müssen die Aufwendungen im Rahmen der Einkommensteuererklärung angegeben werden, um sie steuermindernd geltend zu machen. Es lohnt sich daher, alle relevanten Belege sorgfältig aufzubewahren und sich gegebenenfalls von einem Steuerberater beraten zu lassen. **
-
Sind Rechtsanwaltskosten Werbungskosten?
Sind Rechtsanwaltskosten Werbungskosten? Rechtsanwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, wenn sie beruflich veranlasst sind. Das bedeutet, dass die Kosten im Zusammenhang mit der Ausübung des Berufs entstehen müssen. Beispielsweise können Rechtsanwaltskosten für die rechtliche Beratung in arbeitsrechtlichen Angelegenheiten oder bei der Durchsetzung von berufsbezogenen Ansprüchen als Werbungskosten geltend gemacht werden. Es ist jedoch wichtig zu beachten, dass die steuerliche Absetzbarkeit von Rechtsanwaltskosten von Fall zu Fall unterschiedlich sein kann und individuell geprüft werden sollte. Es empfiehlt sich daher, einen Steuerberater oder Fachanwalt für Steuerrecht zu konsultieren, um eine genaue Einschätzung zu erhalten. **
-
Wie werden Werbungskosten abgezogen?
Werbungskosten können in der Regel in der Einkommensteuererklärung geltend gemacht werden, um das zu versteuernde Einkommen zu mindern. Dazu müssen die Werbungskosten nachgewiesen werden, beispielsweise durch Quittungen oder Rechnungen. Die abzugsfähigen Werbungskosten können je nach Art der Tätigkeit unterschiedlich sein, zum Beispiel Fahrtkosten, Fortbildungskosten oder Arbeitsmittel. Es gibt einen Pauschbetrag für Werbungskosten, der automatisch berücksichtigt wird, aber auch die Möglichkeit, die tatsächlich angefallenen Kosten anzugeben. In der Steuererklärung werden die Werbungskosten dann vom Bruttoeinkommen abgezogen, um das zu versteuernde Einkommen zu ermitteln. **
-
Was bei Werbungskosten eintragen?
Bei Werbungskosten handelt es sich um Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Dazu zählen beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Bewerbungskosten. Um diese in der Steuererklärung geltend zu machen, müssen sie in entsprechenden Anlagen wie der Anlage N oder der Anlage EÜR eingetragen werden. Es ist wichtig, alle Belege und Nachweise für die Werbungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Zudem sollten die Werbungskosten sorgfältig dokumentiert und nachvollziehbar aufgeführt werden, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.