Domain verhinderer.de kaufen?
Wir ziehen mit dem Projekt
verhinderer.de um.
Sind Sie am Kauf der Domain
verhinderer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verhinderer.de kaufen?
Was sind die Voraussetzungen für die Absetzbarkeit von beruflichen Fortbildungskosten?
Die Fortbildungskosten müssen beruflich veranlasst sein und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dienen. Die Kosten müssen in unmittelbarem Zusammenhang mit dem ausgeübten Beruf stehen. Die Aufwendungen müssen nachgewiesen und belegt werden können. **
Wie wirkt sich die Absetzbarkeit von Werbungskosten auf die Einkommenssteuer aus?
Die Absetzbarkeit von Werbungskosten reduziert das zu versteuernde Einkommen, was zu einer niedrigeren Einkommenssteuer führt. Dadurch können Steuerpflichtige ihre Steuerlast verringern und mehr Nettoeinkommen behalten. Es ist wichtig, alle relevanten Werbungskosten korrekt zu erfassen, um von dieser steuerlichen Entlastung zu profitieren. **
Ähnliche Suchbegriffe für Absetzbarkeit
Top-Angebote
Produkte zum Begriff Absetzbarkeit:
-
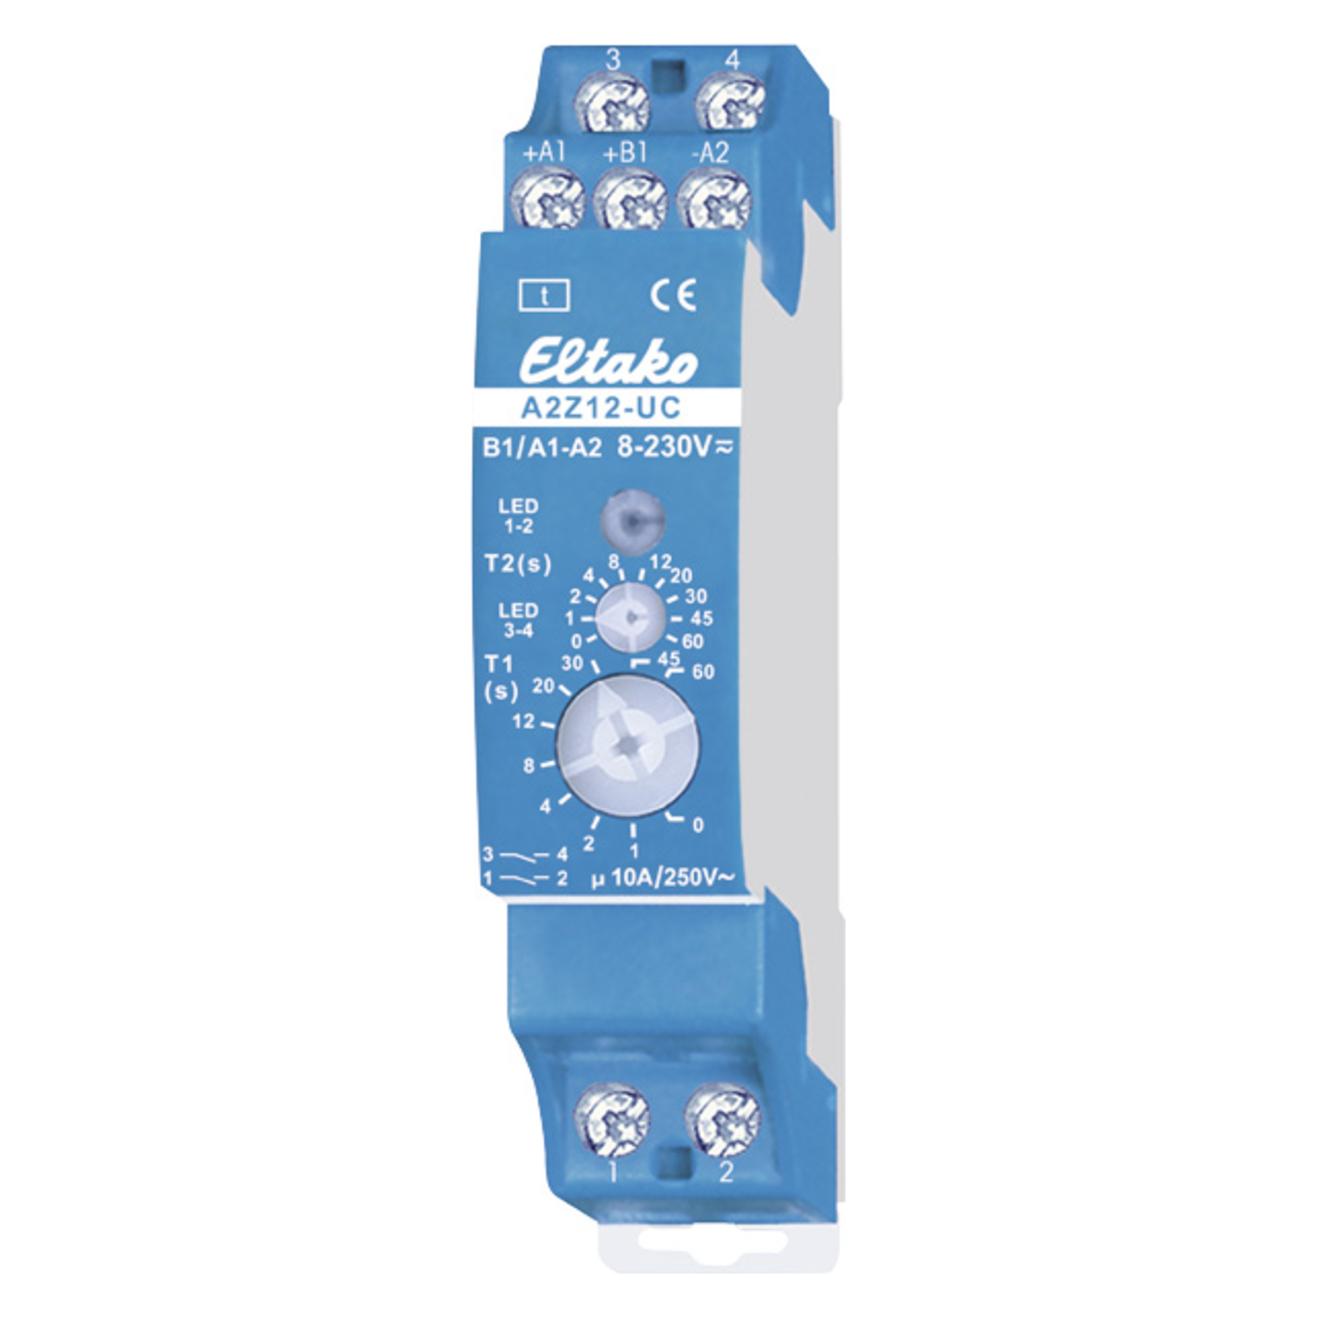
Eltako 2-Stufen-Verzögerer A2Z12-UCAusführung des elektrischen Anschlusses=SchraubanschlussZeitbereich=0,1..14400 sBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei DC=12 VAnzahl der Ausgänge, unverzögert, Schließer=2Werkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=KupferWerkstoff der Kontaktbeschichtung=sonstigeBetriebsspannung bei AC 50 Hz=230 VBetriebsspannung bei DC=8 VSpannungsart der Betriebsspannung=ACNennstrom=10 AMax. Einschaltstrom=10 ABreite=18 mmHöhe=66 mmTiefe=58 mm53,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Welche Möglichkeiten der steuerlichen Absetzbarkeit von Unterkunftsaufwendungen gibt es für Arbeitnehmer?
Arbeitnehmer können Unterkunftskosten als Werbungskosten in der Steuererklärung angeben, wenn sie aus beruflichen Gründen eine Zweitwohnung benötigen. Die Kosten für eine doppelte Haushaltsführung können ebenfalls steuerlich abgesetzt werden. Bei einer beruflich bedingten Auswärtstätigkeit können Übernachtungskosten als Werbungskosten geltend gemacht werden. **
-
Welche Ausgaben sind steuerlich absetzbar und wie können Steuerpflichtige ihre Absetzbarkeit maximieren?
Ausgaben wie Spenden, Arbeitsmittel und Fortbildungskosten sind steuerlich absetzbar. Steuerpflichtige können ihre Absetzbarkeit maximieren, indem sie alle relevanten Belege sammeln, Pauschalen nutzen und gegebenenfalls Steuerberatung in Anspruch nehmen. Zudem sollten sie sich über aktuelle Gesetzesänderungen informieren, um keine Abzugsmöglichkeiten zu verpassen. **
-
Welche Voraussetzungen müssen erfüllt sein, um Unterhaltsleistungen von der steuerlichen Absetzbarkeit zu profitieren?
Um Unterhaltsleistungen steuerlich absetzen zu können, muss der Unterhaltsempfänger unbeschränkt einkommensteuerpflichtig sein. Zudem darf der Unterhalt nicht als außergewöhnliche Belastung geltend gemacht werden. Die Unterhaltsleistungen müssen zudem nachweisbar sein, zum Beispiel durch Überweisungsbelege oder Verträge. **
-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
Top-Angebote
Produkte zum Begriff Absetzbarkeit:
-
ACRYSTAL Retarder VerzögererProduktinformationen "ACRYSTAL Retarder Verzögerer" ACRYSTAL® Verzögerer Verzögerungsmittel für Zweikomponenten-Acrylharzsysteme, flüssig, transparent farblos, geruchlos, giftfrei, Mischverhältnis (Gewichtsanteile): 0,2-1 % auf die jeweilige Acrylharz Mischung (bei 20° C), maximal 2 % der Gesamtmenge. Der Acrystal Verzögerer wird verwendet, um die Verarbeitungszeit der Acrystalmischung zu verlängern. Der Retarder verlängert nicht nur die Abbindezeit, sondern auch die Aushärtungszeit nach dem Entformen. Ein Übermaß an Verzögerungsmittel kann die Verarbeitungszeit bis zu mehreren Stunden verlängern oder sogar das Abbinden komplett verhindern und auch die mechanischen Eigenschaften des Endprodukts verändern. Bitte beachten: Der Verzögerer wird immer der Flüssigkeit Acrystal Prima zugegeben. Die angegebene Menge von max. 2 % bezieht sich aber auf die benötigte Gesamtmenge. Das Gemisch muss nicht sofort weiterverarbeitet werden. Acrystal Verzögerer wird bei der Herstellung von großen Laminaten empfohlen und ist unbedingt notwendig bei Verwendung einer Spritzpistole.19,90 €*Versand: 0,01 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Absetzbarkeit von beruflichen Fortbildungskosten?
Die Fortbildungskosten müssen beruflich veranlasst sein und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dienen. Die Kosten müssen in unmittelbarem Zusammenhang mit dem ausgeübten Beruf stehen. Die Aufwendungen müssen nachgewiesen und belegt werden können. **
-
Wie wirkt sich die Absetzbarkeit von Werbungskosten auf die Einkommenssteuer aus?
Die Absetzbarkeit von Werbungskosten reduziert das zu versteuernde Einkommen, was zu einer niedrigeren Einkommenssteuer führt. Dadurch können Steuerpflichtige ihre Steuerlast verringern und mehr Nettoeinkommen behalten. Es ist wichtig, alle relevanten Werbungskosten korrekt zu erfassen, um von dieser steuerlichen Entlastung zu profitieren. **
-
Welche Möglichkeiten der steuerlichen Absetzbarkeit von Unterkunftsaufwendungen gibt es für Arbeitnehmer?
Arbeitnehmer können Unterkunftskosten als Werbungskosten in der Steuererklärung angeben, wenn sie aus beruflichen Gründen eine Zweitwohnung benötigen. Die Kosten für eine doppelte Haushaltsführung können ebenfalls steuerlich abgesetzt werden. Bei einer beruflich bedingten Auswärtstätigkeit können Übernachtungskosten als Werbungskosten geltend gemacht werden. **
-
Welche Ausgaben sind steuerlich absetzbar und wie können Steuerpflichtige ihre Absetzbarkeit maximieren?
Ausgaben wie Spenden, Arbeitsmittel und Fortbildungskosten sind steuerlich absetzbar. Steuerpflichtige können ihre Absetzbarkeit maximieren, indem sie alle relevanten Belege sammeln, Pauschalen nutzen und gegebenenfalls Steuerberatung in Anspruch nehmen. Zudem sollten sie sich über aktuelle Gesetzesänderungen informieren, um keine Abzugsmöglichkeiten zu verpassen. **
Ähnliche Suchbegriffe für Absetzbarkeit
-
Eltako 2-Stufen-Verzögerer A2Z12-UCAusführung des elektrischen Anschlusses=SchraubanschlussZeitbereich=0,1..14400 sBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei DC=12 VAnzahl der Ausgänge, unverzögert, Schließer=2Werkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=KupferWerkstoff der Kontaktbeschichtung=sonstigeBetriebsspannung bei AC 50 Hz=230 VBetriebsspannung bei DC=8 VSpannungsart der Betriebsspannung=ACNennstrom=10 AMax. Einschaltstrom=10 ABreite=18 mmHöhe=66 mmTiefe=58 mm53,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hemmer, Karl-Edmund: GesellschaftsrechtGesellschaftsrecht , Das Gesellschaftsrecht lässt sich mit allen materiell-rechtlichen Problemen kombinieren. Nicht zuletzt deshalb hat es eine hohe Examensrelevanz. Durch das MoPeG wurde das Personengesellschaftsrecht, insbesondere das Recht der GbR, grundlegend verändert. Dadurch eröffnen sich neue Themen für die Klausur (negative Publizität bzgl. Gesellschaftsregister, Missbrauch der Vertretungsmacht im Recht der GbR etc.). Auch klassische Themen wie das der fehlerhaften Gesellschaft, Zurechnungsprobleme etc. werden in dem Skript behandelt, so dass Sie für das Examen bestens gerüstet sind. Inhalt: Recht der Personengesellschaften - Einführung - Das Außenverhältnis - Das Innenverhältnis Recht der Körperschaften - Die Organisationsform der Körperschaft - Der rechtsfähige Verein - Die GmbH Kombinierte Gesellschaftsformen , Reflektoren > Beleuchtung , Auflage: 16. Auflage, Erscheinungsjahr: 20231209, Produktform: Kartoniert, Titel der Reihe: Skripten Zivilrecht##, Autoren: Hemmer, Karl-Edmund~Wüst, Achim~D'Alquen, Clemens, Edition: REV, Auflage: 24016, Auflage/Ausgabe: 16. Auflage, Keyword: Hemmer; Jura; Recht, Fachschema: Gesellschaftsrecht~Jura~Recht / Jura~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Seitenanzahl: VII, Seitenanzahl: 213, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hemmer-Wuest, Verlag: Hemmer-Wuest, Verlag: Hemmer-Wst Verlagsgesellschaft mbH, Länge: 297, Breite: 208, Höhe: 11, Gewicht: 611, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hemmer, Karl-Edmund: RückgriffsansprücheRückgriffsansprüche , Der Regress ist examenstypisch. Dreiecksbeziehungen sind nicht nur im wirklichen Leben problematisch, sondern auch im Recht. Der Band gibt unsere Erfahrungen mit den verschiedenen Examenskonstellationen wieder. Beispielhaft ist die Begleichung einer Schuld durch einen Dritten und der Regress beim Schuldner. In Betracht kommen häufig GoA, Gesamtschuld und Bereicherungsrecht. Inhalt: Legalzessionen Pflicht zur rechtsgeschäftlichen Abtretung Gesamtschuldnerausgleich nach § 426 BGB Rückgriff nach Geschäftsführung ohne Auftrag Rückgriffskondiktion Ausgleich unter Sicherungsgebern Rückgriff im Recht der Personengesellschaft , Reflektoren > Beleuchtung , Auflage: 9. Auflage, Erscheinungsjahr: 20250317, Titel der Reihe: Skripten Zivilrecht##, Autoren: Hemmer, Karl-Edmund~Sorge, Hans-Ulrich~Wüst, Achim, Edition: REV, Auflage: 25009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 156, Keyword: Hemmer; Jura; Recht, Fachschema: Anspruch (juristisch) - Ersatzanspruch~Jura~Recht / Jura~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 290, Breite: 209, Höhe: 10, Gewicht: 462, Produktform: Kartoniert,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Voraussetzungen müssen erfüllt sein, um Unterhaltsleistungen von der steuerlichen Absetzbarkeit zu profitieren?
Um Unterhaltsleistungen steuerlich absetzen zu können, muss der Unterhaltsempfänger unbeschränkt einkommensteuerpflichtig sein. Zudem darf der Unterhalt nicht als außergewöhnliche Belastung geltend gemacht werden. Die Unterhaltsleistungen müssen zudem nachweisbar sein, zum Beispiel durch Überweisungsbelege oder Verträge. **
-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
-
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
-
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.